
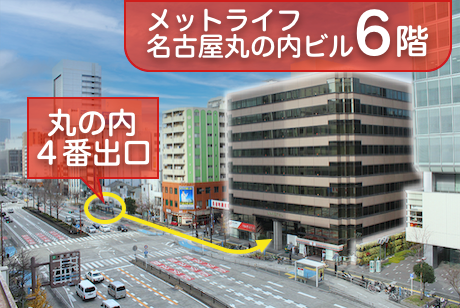
地下鉄 鶴舞線・桜通線
丸の内駅4番出口徒歩2分
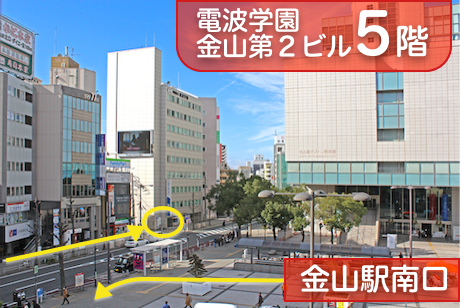
金山駅
南口 正面すぐ
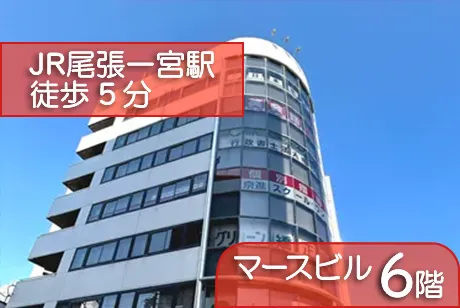
名鉄一宮駅・尾張一宮駅
徒歩5分
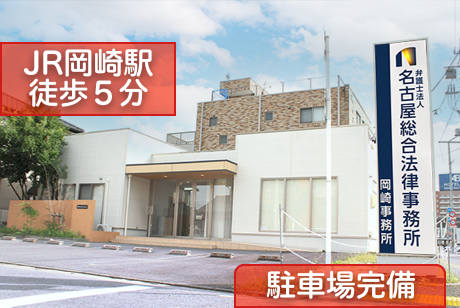
JR岡崎駅
徒歩5分





相続税が軽減される措置として有名なものに小規模宅地等の特例が挙げられます。
特例の対象として選択する宅地等の全てが、特定事業用等宅地等及び特定居住用宅地等である場合(貸付事業用宅地等を選択しない場合)には、それぞれ適用対象面積まで適用可能となるため最大730㎡まで適用できます。
高額な減額となるため、弊法人におきましても、生前贈与対策又は相続税の申告を行う時にはその適用に際しては、最も納税者の方に有利になるように細心の注意を払うところであります。
《平成27年1月1日以降の相続の場合》
| 区分 | 適用対象面積 | 減額割合 |
|---|---|---|
| 特定事業用等宅地等 | 400㎡以下 | 80% |
| 特定居住用宅地等 | 330㎡以下 | 80% |
| 貸付事業用宅地等のみの場合 | 200㎡以下 | 50% |
| 区分 | 特例の適用要件 | |
|---|---|---|
| 取得者 | 取得者ごとの要件 | |
| 被相続人の居住の用に供されていた宅地等 | ||
| (A)被相続人の配偶者 | 「取得者ごとの要件」はない | |
| (B)被相続人の居住の用に供されていた一棟の建物に居住していた親族 | 相続開始の時から相続税の申告期限まで、引き続きその建物に居住し、かつ、その宅地等を有している人 | |
| (C)被相続人と同居していない親族 | ①から③に該当し、かつ、④及び⑤に該当する ① 被相続人の配偶者がいない ② 相続開始の直前において被相続人と同居していた法定相続人がいない ③ 相続開始の時に、被相続人若しくは相続人が日本に住所を有している、又は相続人が日本に住所がなく、かつ、 日本国籍を有している ④ 相続開始前3年以内に日本国内にある自己または自己の配偶者の所有に係る家屋(相続開始の直前において被相続人の居住の用に供されていた家屋を除く。)に居住したことがない ⑤ 開始の時から相続税の申告期限までその宅地等を有している |
|
| 被相続人と生計を一にする被相続人の親族の居住の用に供されていた宅地等 | ||
| (D)被相続人の配偶者 | 「取得者ごとの要件」はない | |
| (E)被相続人と生計を一にしていた親族 | 相続開始の時から相続税の申告期限まで、引き続きその建物に居住し、かつ、その宅地等を有している人 | |
特定居住用の特例対象宅地等に該当するには、「相続開始の直前において、被相続人等の居住の用に供されていた宅地等」
でなければなりません。
被相続人の方が老人ホームに入所したまま、一度も退所することなくお亡くなりになる場合も多いかと思います。平成26年1月以後の相続につきましては要件が緩和され、以下の①②に該当する場合には、老人ホームに入所するまで居住の用に供していた宅地等を、相続開始の直前において被相続人の居住の用に供されていた宅地等とされることになりました。
*被相続人等とは、被相続人と被相続人と生計を一にしていた親族をいいます。
① 次のⅰ又はⅱに該当すること
| ⅰ 介護保険法に規定する要介護認定又は要支援認定を受けていた被相続人などが有料老人ホーム等に入居又は入所していたこと。 |
| ⅱ 障害者の日常生活及び社会生活を総合的に支援するための法律に規定する障害支援区分の認定を受けていた被相続人が障害者支援施設等に入所又は入居していたこと。 |
②その建物を事業の用(貸付も含む。)又は被相続人等(被相続人と入所の直前において生計を一にし、かつ、当該建物に引き続き居住している被相続人の親族を含む。)以外の者の居住の用に供していないこと。
| こちらの要件は、つまり、被相続人と別生計の親族が住んでしまった場合には、被相続人の居住の用に供していた宅地等に該当しないこととなりますので小規模宅地等の特例が使えないことになります。 ただし、括弧書きの部分になりますが、老人ホームに入所する前生計一で、老人ホームに入所後に生計が別になったとしても、相続人の居住の用に供していた宅地等に該当することになりますので、例えばその別生計の親族が土地を取得した場合には小規模宅地等の特例が適用できることになります。 |
これらは、老人ホームに入所するまで居住の用に供していた宅地等を、相続開始の直前において被相続人の居住の用に供されていた宅地等としてみるだけであって、上記の表(A)~(E)に掲げる取得者の要件を満たす必要があります。
 いわゆる「たんす預金」も相続財産に含められ、相続税計算の対象となります。金額に関する証明は特に必要ありません。
財産を現預金ではなく土地などの不動産で保有していること自体がそもそも節税になっています。
さらにこれら不動産を賃貸することにより、より効果的な節税が図れます。
相続税の計算上、死亡保険金には法定相続人の数に500万円を乗じた金額までの非課税限度額が認められており、これが節税につながっています。
被相続人の死亡により取得される生命保険金は、保険料を被相続人が負担していた場合、「みなし相続財産」として相続税の対象となります。その一方で、死亡保険金には法定相続人の数に500万円を乗じた金額までの非課税限度額が認められているため、全ての相続人が受け取った死亡保険金の合計額がこの非課税限度額を超えない限り、相続税は生じません。あくまで合計額で判断するので、保険金の受取人が相続人の1人に限定されていたとしても、非課税限度額は全額適用されます。
もし現金を現金のまま残して相続財産となった場合、何らの控除もなくそのまま相続税の対象となりますが、現金を生命保険金の保険料として支出した場合は、いわば財産が現金から保険金に転換されることとなり、この非課税限度額の恩恵を受けて、節税につなげることが可能となります。
生命保険が相続税対策となり得るのは、この非課税限度額の枠内の金額に限られ、これを超える分は相続税対策の観点からは特に効果はありませんが、相続対策という意味では、生命保険金は相続税納付の原資となって、資金不足を生じさせないという利点があり、また、遺産分割協議の対象ともならないので、特定の相続人に一定の金銭を相続させたい場合に有効な手段となります。
ちなみに、被相続人を生命保険の被保険者とする契約で、保険料の負担を特定の相続人(妻など)が行なった場合は、その相続人が保険金を受け取った際に、相続税ではなく、所得税(一時所得)の課税対象となることに注意が必要です。
ただ、一時所得はその所得金額の2分の1に相当する金額を所得税の計算に含めることになっているため、相続税以上に節税になる場合もあります。
また、生前暦年贈与との組み合わせでより有効な相続税の生前対策もなり得ます。
詳細につきましては「生命保険の賢い活用法」をご参照ください。
原則として年間110万円までの贈与には贈与税の課税はないのですが、いわゆる連年贈与と認定される場合は課税の問題が生じます。
なお、これまでは相続時精算課税制度を選択しているケースでも110万円以下の贈与に贈与税が課される場合がありましたが、令和5年度税制改正で相続時精算課税制度にも110万円の基礎控除が認められたため、これはなくなりました。
贈与税は計算上、110万円までの基礎控除が認められているため、この金額を贈与額が下回る限り、原則として贈与税は課税されません(Q3ご参照)。
しかし、毎年同時期に同じ金額を同じ人に対して継続的に渡している場合、これを一定のまとまった金銭を単に分割して支払っているとみなされ、贈与額全体を課税対象とされる可能性があります。
例えば、父が子に対し毎年100万円ずつ同じ時期に贈与していた場合、これを年100万円の贈与とされず、1,000万円を10年に渡り年100万円ずつ受け取る権利(定期金に関する権利)を最初の年に贈与したとみなされてしまうリスクが生じます。
ただ、これは1,000万円の金銭を10年に渡り年100万円ずつ渡すという意思を父が有してこれを子と約す(契約する)ことが前提となっておりますので、そのような意思で行なわれるものでない限り、課税の問題は生じないと言えます。
課税する側の誤解を避けるために、贈与日、金額などを年ごとに変え、毎年その年の贈与金額にかかる契約書を作成した上で、振込記録などを残すことをお勧めいたします。
なお、令和5年までは、相続時精算課税制度を選択している場合に、通算で2500万円以上の贈与を行っていると、110万円以下の贈与で合っても、一律20%の税率で贈与税が課されるようになっておりました。
相続時精算課税制度とは、原則として60歳以上の父母又は祖父母から18歳以上の子又は孫に対し財産を贈与する場合において選択できる制度で、選択した場合、2,500万円までの贈与には贈与税がかからず、これを超える部分には一律20%の税率で贈与税課税が行なわれるというものです。(その後、贈与者が亡くなり相続が開始された時に、相続税計算の中にこの贈与財産の価額を戻し入れ、負担すべき納税額の精算を行うことになります。)
令和5年度の税制改正により、この相続時精算課税制度を選択した場合でも、令和6年以降の贈与については、1年につき110万円の基礎控除(非課税枠)が認められたため、この範囲であれば通算で2500万円以上の贈与を行っていたとしても20%の贈与税は課されないことになりました。
この相続時精算課税制度の中での110万円の基礎控除額の範囲内で行われた贈与は、将来贈与者が亡くなり、相続税計算が必要になった場合でも、その計算に含める必要はないという仕組みになっております。
すなわち、贈与税が課されない上に、将来の相続財産への戻し入れ計算も必要ないことになりますので、将来相続人となる子については、あえてこの相続時精算課税制度を選択することが、有効な生前対策の手段となり得ることとなりました。
原則として正しいです。ただし、110万円の控除額(非課税枠)は、贈与者(祖父母)ではなく、受贈者(孫)1人ごとに年間認められている受贈額の上限なので、もし孫が同じ年に別の人(両親など)から贈与を受けている場合、年間の受贈額合計が110万円を超えると、その分には贈与税がかかるので、留意する必要があります。
また、相続開始前の一定期間の贈与は、110万円以下の贈与であっても後の相続税の対象とされる場合があります。
贈与税額は、その年中の贈与財産の価額の合計額から「基礎控除額」を差し引いた金額に税率を乗ずることによって計算されます。
この基礎控除額は現時点で一律110万円と定められており、財産価額の合計が110万円を上回らない限り、計算上贈与税は生じないことになります。
これにより、この110万円の控除額がいわば贈与税の「非課税枠」とされ、一般にこの範囲内で行なわれる贈与には贈与税がかからないと認識されています。
ご留意いただきたいことは、この基礎控除額が認められる基準が「受贈者(もらう人)1人につき1年間のうちに」であって、贈与者(あげる人)ではないという点です。
よく1人の孫に対し祖父と祖母が110万円ずつあげてもよいか、という質問を受けますが、あくまで控除の基準は孫の側にあるので、この場合、孫は220万円の贈与を受けたことになり、110万円部分につき贈与税がかかってきます(贈与税の申告納税義務者が受贈者であることを考えると迷わないかと思います)。
同様に、孫が同じ年に両親など別の人から既に贈与を受けている場合、金額次第ではこの控除額を超えて贈与税が生じる可能性がありますので、贈与時に確認をする必要があります。
ところで、相続が開始され、相続税の計算を行う際に、相続開始前の一定期間に相続人に対して行われた贈与の金額を、課税対象となる相続財産に含めなければならないというルールがあります。
これは一般に「生前贈与加算」と言われる仕組みで、贈与金額の多寡に関わらず相続税の課税価格に算入されることになりますので、せっかく110万円以下の贈与を生前に行っても、結果として相続税が課される可能性があります。
このルールについても留意する必要があります。
この生前贈与加算の対象となる期間は、これまでは相続開始前3年以内とされておりましたが、令和5年度の税制改正により、7年以内の贈与が対象とされました。
ただし、経過措置として、急に7年に変更されるのではなく、次のとおり段階的に変更されることとなっております。
・令和8年12月31日までに死亡した場合 : 相続開始前3年以内(変更なし)
・令和9年1月1日から令和12年12月31日までに死亡 : 令和6年1月1日から死亡日までの期間(死亡日に応じて3年超7年未満の期間)
・令和13年1月1日以後に死亡 : 相続開始前7年以内
この生前贈与加算の対象となる贈与は、遺産を受け取る相続人および受贈者に対する贈与に限られますので、養子ではない孫への贈与などは対象にはなりません。孫への贈与がこの点でも有効であることがご認識いただけるかと思います。
教育資金の一括贈与の非課税措置など、銀行や信託会社と管理契約を結ぶことが要件とされている制度もありますので、この手続き等については直接銀行にご相談された方がよいです。
相続税を含め個別具体的な税務相談を業務として行なうことができるのは法律上税理士に限られておりますので、銀行の窓口で相続税対策とご紹介があったものは、教育資金や結婚・子育て資金の一括贈与の非課税措置など、銀行との管理契約を前提とした制度のご説明であったものと推測されます。
相続税法上、直系尊属(両親や祖父母)から教育資金または結婚・子育て資金の一括贈与を受けた場合には、教育資金は1,500万円まで、結婚・子育て資金は1,000万円まで、それぞれ贈与税が非課税となるとされています。ともに近年の税制改正において導入された制度です。
ただし、これらの目的なら金銭を子や孫に直接渡してもよいという訳ではなく、 (1) 銀行、 (2) 証券会社、または (3) 信託会社と教育資金管理契約ないし結婚・子育て資金管理契約を締結し、これに基づき (1) 預貯金として預け入れる、 (2) 有価証券を購入する、または (3) 信託受益権を取得することが必要とされています。その上で、この金額の範囲内で行なわれる贈与が非課税として扱われます。
具体的には、子や孫が必要とする教育資金等は銀行等から子や孫に払い出され、領収書等は銀行等で保存されます。また、非課税を示す申告書も銀行等を通じて税務署に提出されます。つまり、目的に合致した資金の払出しが適切に行なわれているか否かの管理を銀行等が行なうという仕組みになっています。
手続きの詳細については銀行、証券会社ないし信託会社でご相談ください。なお、この制度は令和8年度税制改正において終了が決定し、新たに契約することはできなくなりました。
相続税も贈与税も税率が財産の価格に応じた累進税率となっているため、どちらが得になるかを一概に申し述べることはできません。両者の税率のバランスを考え、贈与税および相続税の合計が最小になるように生前対策を講じることが肝要となります。
例えば、1億円の資産を有する父が亡くなり、一人息子(唯一の相続人)が相続した場合、相続税額は1,220万円になります。
このケースにおいて、もし父が生前に500万円を息子に1回で贈与していたとすると(亡くなる3年以上前の贈与とします)、
贈与時の贈与税額 48万5千円
相続時の相続税額 1,070万円
合計税額 1,118万5千円 < 1,220万円
となり、贈与をした方が得という結果になります。
一方、同様のケースで、もし父が生前に3,000万円を息子に1回で贈与していたとすると、
贈与時の贈与税額 1,035万5千円
相続時の相続税額 480万円
合計税額 1,515万5千円 > 1,220万円
となり、この場合は贈与をした方が損という結果となります。
この2つのケースの違いは、贈与税の税率の累進が相続税の税率と比べて急であることに起因します。
すなわち、相続税も贈与税も税率の範囲は10%から55%と同じなのですが、例えば3,000万円部分に適用される税率は、相続税が15%なのに対し、贈与税は45%となります(親子間の贈与を前提)。
1回の贈与金額が大きくなるほど贈与税の負担分は加速度的に増加し、上の例のような差を生じさせます。
ただし一方で、200万以下の部分の税率はともに10%で、差はありません。
また贈与税には受贈者一人当たり年間110万円までの控除(課税されない部分)が認められており、なるべく多くの人に多年に渡り少額ずつを贈与すると、贈与税の負担は逆に小さくなり、有効な相続税対策に結び付きます。
贈与税と相続税の税率の違いや控除金額などの制度を踏まえて、生前にバランスの良いところ での贈与を行なうことが全体として「得」ということになります。
日本の現行相続税・贈与税は、第2次世界大戦後に、アメリカ占領軍による占領下でアメリカ合衆国シャウプ使節団日本税制報告書(通称名シャウプ勧告)を受けて、1951年の税制改革によってされた税制度を基礎としています。
シャウプ勧告では、日本政府に対して、財閥等への富の集中を防ぐため最高税率を高くすることが要求されました。
シャウプ勧告による昭和25年相続税改正では、高度累進課税制度がとられ最高税率は90%にも達しました。
昭和26年サンフランシスコ平和会議後の昭和27年度税制改正では、最高税率は70%に引き下げれましたが、その後長らく最高税率が70%でした。
平成15年度税制改正では、この相続税率は諸外国の例に比べても相当高い水準にあることから、これを引き下げることとされ最高税率50%に引き下げられました。
ところが、平成27年度税改正で、後記のように、最高税率が55%に引き上げられたほか、基礎控除額も「3,000万円 + 600万円 × 法定相続人の数」に40%も大きく縮減され、課税対象の拡大と課税税率の引き上げがされたのです。
事実上日本に高度累進課税制度の相続税制度を強要したアメリカでは、2001年、ブッシュ政権が相続税の課税控除額を段階的に引き上げ、かつ最高税率を45%から下げて行き、2010年からは相続税を廃止する経済成長減税調整法を成立させました。
その理由は、生きている間に稼いだお金に所得税がかかり、死んでからも相続税がかかるのは不公平とするのが、アメリカ共和党の伝統的な考えだからです。
アメリカでは、2010年に相続税(遺産税)は一旦廃止されましたが、オバマ政権は、2011年に、基礎控除500万ドル(約5億7500万円)、最高税率35%で復活させてしまいました。
それでも、アメリカは、法定相続人の数に関係なく基礎控除額が高く、2015年度は543万ドル(1ドル115円の為替レートで約6億2445万円)、夫婦だと1080万ドル(同約12億4200万円)までは相続税はかからないとしました。
また、世界のかなりの国では相続税がないのです。
相続税がある国も、アメリカのように基礎控除額が非常に高くかつ税率が低いのです。
しかも、今世界は相続税を廃止する方向に向かっているのです。そのための前段階として、相続税がある国も基礎控除額を上げたり、税率を引き下げる方向に進んでいます。
このような世界の動きに反して、日本では、生存中も死後も国家により高率な課税がおこなわれているのです。
この過大な課税から逃れるため、私は、「行き過ぎた節税対策」に走る方々を数多く見てきました。
その結果、過去も今でも、収支計画がとても甘く作られた全額借入金による無謀なマンション建築プランに誘引されたり、問題ある不動産や会員権・有価証券を甘言をもって購入させられるなどの損害、トラブルが続出したりしております。
また、相続問題がもめて、「遺産分割トラブルが勃発した」「事業承継が上手くいかなった」というご相談を受け、問題点を追及していくとそれなりに大変残念で理不尽な思いを持つ事情があるのです。
代表税理士 浅野 了一
私は、昭和28年(1953年)名古屋市瑞穂区で生まれました。名古屋市外へは、昭和55年(1980年)から2年間の司法研修のうち、前期4ヵ月、後期4ヵ月の計8ヵ月を、東京都文京区の司法研修所(寮は千葉県松戸市)で学んだときだけです。
この8ヶ月以外は名古屋で育ち名古屋で学び、そして名古屋で弁護士業務に就き、相続税・不動産譲渡など資産税に関わる案件を多数手がけてきました。
そして、平成20年に弁護士法人を設立したのに続き、平成25年には税理士登録をして、相続税など資産税専門の税理士法人名古屋総合パートナーズを立ち上げ、相続税・法人税・所得税について、市民と中小企業の皆様に税務と法務を融合したコンサルティングサービスのご提供に努めております。
名古屋市は、かつては東京都特別区部、大阪市に次ぐ、第3位の都市でしたが、今では東京都特別区部(人口939万人)、横浜市(人口374 万人)、大阪市(272万人)に次ぐ第4位(232万人)の都市になっています。
また、有名な「金さん」「銀さん」に代表されるように、健康でご長寿、元気なお年寄りが多いのも一つの特徴と言えるでしょう。
厚生労働省の調べによると、都道府県別の健康寿命のランキングで、愛知県の男性は全国1位、愛知県の女性は3位となっています。
http://www.mhlw.go.jp/bunya/kenkou/dl/chiiki-gyousei_03_02.pdf
また、貯蓄が多いことも愛知県や名古屋市の特徴の一つです。
トヨタ自動車があり産業が盛んなイメージもあり、「貯金をすることが当たり前」という価値観を持つ方が多いようです。家や車を買うのを目標に、貯蓄に励むようです。
名古屋人というと高級なブランド品や、華やかなファッションのイメージもありますが、「一点豪華主義」で良いものを買って大事に長く使うという意識が強いようです。悪く言えば「見栄っ張り」で、嫁入り道具や引き出物を奮発することは広く知られており、「名古屋で娘が3人いたら家が傾く」「嫁をもらうなら名古屋から」などと揶揄されることもしばしばです。
お菓子をまいたり、餅をまいたりするのも、一度に大きな幸せを独り占めするとバチが当たるので、おすそ分けをして分散させるといった意味合いもあるようです。
共同体の中の人々に披露し、話のタネになることが前提ですから、昔ながらのご近所付き合いが濃厚であることの証とも言えます。東京などの縁故の薄いコミュニティからすると面白く見える慣習ですね。
このような名古屋の風土・習慣も、この10年、25年で大きく変わりつつあります。
名古屋市の2018年10月1日人口約232万人は、2045年には約217万人に減少すると推計されています。
愛知県の2018年人口約753万人は、2045年には約689万人に減少すると推計されています。
このような人口の減少に加えて、16歳から65歳の生産年齢人口が減少して、65歳以上の高齢者人口が多くなっています。
それも、高齢者夫婦のみの世帯と高齢者の単身世帯が増えております。
名古屋市でも少し都心から離れますと、お年寄りの存在感が大きく感じられます。また、お年寄り同士の交流も盛んになっており、一方、子供との距離が距離的にも、精神的にも大きく離れている方々も多く見受けられます。
一方では、平成29年度の生活保護世帯数は、愛知県全体では61,112世帯、実人員78,033人です。
その中でも名古屋市内は、38,337世帯、実人員48,379人と人口比に比べてかなり高い水準になっています。
都市部に生活困窮者が生じやすい、あるいはホームレスなどいろんな形で生活困窮者が集まる傾向が高まっています。
この10年あまり名古屋駅を中心に高層ビル群が建ち並ぶようになり、高級服などの専門ブティックがきらびやかにイルミネーションを輝かせているその足元で多数の生活困窮者が生活を送っているという構図が、風景が見えるようになりつつあります。
私は、そんな華やかさと貧しさ、富と貧困が混在する格差社会になりつつある名古屋市に住んでいます。いい悪いは別にして、私はそんな名古屋が大好きです。
そして、実在の街は、中産階級・富裕層でもいつ貧困家族に転落するかもしれない厳しさと隣り合わせなのです。
この名古屋の街で生活され、現実に相続・相続税問題で悩まれている方の問題解決に向けて最善を尽くします。新しい明日への、次の代への橋渡しをサポートをさせていただければ、うれしいです。それが私たち税理士法人名古屋総合パートナーズの使命であり、希望です。



【名古屋・丸の内事務所】
〒460-0002
愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階(旧丸の内STビル)
【金山相続相談センター】
〒456-0002
名古屋市熱田区金山町一丁目7番8号
電波学園金山第2ビル5階
【一宮相続相談センター】
〒491-0858
愛知県一宮市栄一丁目11番16号
マースビル6階
【岡崎相談センター】
〒444-0818
愛知県岡崎市羽根二丁目7番地14
(旧住所:愛知県岡崎市羽根町字北ノ郷45番地)
予約受付時間
平日・土日祝6:00~22:00

事務所外観

より良いサービスのご提供のため、相続税申告・相続税対策の取扱案件の対応エリアを、下記の地域に限らせて頂きます。
【取り扱いエリア】
愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,
豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市津島市,愛西市,弥富市,あま市,海部郡(大治町 蟹江町 飛島村),
一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町))
愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市)
愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市)
岐阜県南部(岐阜市,関市,美濃市,羽島市,各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,大垣市,海津市,養老郡(養老町),不破郡(垂井町
関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),恵那市,中津川市,美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))
三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))
三重県中部(津市,亀山市,鈴鹿市)
静岡県西部(浜松市,磐田市,袋井市,湖西市)
無料相談については、相続人・受遺者の方の内少なくとも1名が上記エリアにお住まいの場合、または被相続人の最後の住所地が上記エリアにある場合の方に限定させていただいております。
当事務所の専門サイトのご案内
事務所サイトをご覧ください。
運営管理 Copyright © 税理士法人 名古屋総合パートナーズ All right reserved.
所属:名古屋税理士会