
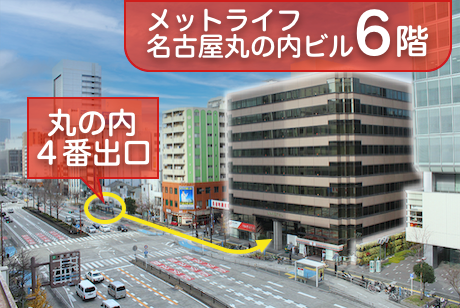
地下鉄 鶴舞線・桜通線
丸の内駅4番出口徒歩2分
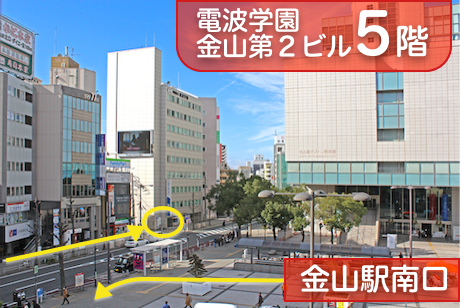
金山駅
南口 正面すぐ
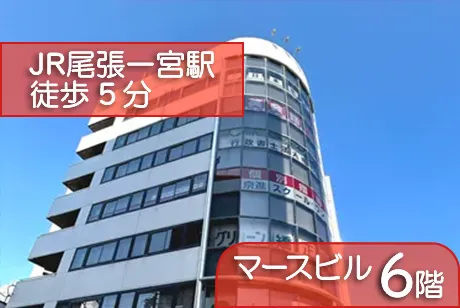
名鉄一宮駅・尾張一宮駅
徒歩5分
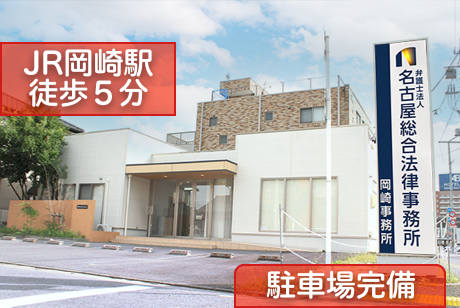
JR岡崎駅
徒歩5分





相続税の納付期限は申告期限と同じく、相続開始を知った日(多くの場合、被相続人の死亡した日)の翌日から10ヵ月以内です。この期限までに金銭で一括して納付することを原則としています。
もし期限までに申告書は提出していても税金を納めなかった場合には、延滞税という利息に相当する附帯税が課されます。
ただ、相続財産の多くが不動産であった場合など、納税資金に不足し、申告書は提出できても納税ができないというケースは生じ得ます。このような場合のための対応策として「延納」および「物納」という制度があります。
延納とは、税金を期限内に金銭で一括納付できない場合に、これを分割して払う方法を言います。
相続税の延納期間は原則5年ですが、相続財産に占める不動産の割合が大きい場合は最大20年まで延納が認められます。
相続税の延納は、次の条件を満たす場合のみ認められます。
延納期間中は利息に相当する利子税が延納税額に応じて課されますが、延滞税より課される割合が低いものとなっています(平成29年は年1.7%を基準(延納特例基準割合)としています)。
物納とは、延納を利用しても相続税全額を払うことが困難な場合に、金銭に代えて不動産などの特定の相続財産をもって納付する方法を言います。
物納が認められるためには、次の要件を満たす必要があります。
物納を申請する財産には次の優先順位があります。
不動産および上場株式・国債など → 非上場株式等 → 動産
後順位の財産は適当な先順位の財産がない場合に限り物納に充てることができます。
もし、延納の許可を受けた後にその延納の履行が困難となった場合には、申告期限から10年以内であれば、未到来の税額部分について延納から物納に変更することができます。
この延納と物納を希望する場合には、相続税の申告期限までに申請書を必要書類添付の上、申告書を提出する税務署に対して提出する必要があります。納税資金の確保が困難と思われる場合はお早めにご対応ください。
一般的な相続税申告書に添付する書類として明確に求められているのは「被相続人の全ての相続人を明らかにする戸籍の謄本」だけです(相続開始の日から10日を経過した日以後に作成されたものである必要があります)。
亡くなった方が遺言書を残された場合、あるいは相続人間で遺産分割協議が行われた場合は、遺言書または遺産分割協議書の写しと相続人全員の印鑑登録証明書の提出が「お願い」というかたちで求められていますが、各相続人の納税額を決めるための根拠資料となるものですので、実務上は必ず添付します。
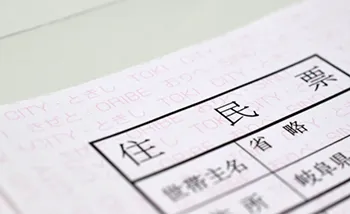
もし、相続人の中に相続時精算課税適用者(詳細は生前贈与は有効な節税対策をご参照ください)がいる場合は、被相続人及び相続時精算課税適用者の戸籍の附票の写しの添付が必要となります。
また、配偶者の税額軽減や小規模宅地等の特例の適用を受ける場合は、遺産分割が確定していることが適用の前提となりますので、遺言書の写し又は遺産分割協議書の写し、および相続人全員の印鑑登録証明書の提出が求められます。
申告書の提出期限内に遺産分割が完了していない場合は、将来適用を受けるために、「申告期限後3年以内の分割見込書」という書面に、分割されていない理由や分割の見込みを明記して申告書とともに提出します。
上の小規模宅地等の特例を受ける場合は、その要件を満たしていることを示すために、住民票の写し(同居の確認)や戸籍の附票の写し(3年内に自己所有の家屋に居住していないことの確認)などの書類の添付が状況に応じて必要となります。
相続税申告の実務においては、これらの提出を求められている書類以外にも、財産評価の根拠となる資料や第三者が発行する客観的な証明書など、多くの資料を申告書に添付します。 主なものを挙げますと次のようなものです。
なお、平成28年以降に相続が開始した財産にかかる相続税申告より相続人のマイナンバーの記載が義務付けられました。
マイナンバーは申告書第1表の相続人の名前の下に各々記載するのですが、この確認のために、マイナンバー通知カードと身分証明書(免許証等)の写し(ないしマイナンバーカードの表裏の写し)を申告書に添付することが求められておりますのでご留意ください。
相続税は、亡くなった方が所有していた財産(遺産)の総額が一定の水準を超える場合に課せられる税金です。同じ国税である所得税や法人税のように一定期間に稼得した所得(言わば「儲け」)に対して課されるのではなく、相続に伴う人から人への「財の移転」に対して課される税金です。
亡くなった人(被相続人)に対して税金を課すことはできませんので、相続税は遺産を引き継いだ相続人に対して課されます。また相続人でなくとも、被相続人の残した遺言書により遺産を受け取ることになった人(受遺者)も同様に相続税が課されることになります。
相続税は固定資産税や個人住民税のように、行政機関が税額を決定して一方的に課して来るものではなく、納税義務者である相続人ないし受遺者が自主的に申告書を作成して提出し、そこで算出された税額を納付することとされています(申告納税方式と言います)。
そのため、相続人ないし受遺者に相続税申告という手続きが求められます。
相続税申告書の作成方法について詳しくはこちら。
ただし、財産を受け取った相続人全てに相続税の申告納付義務が生じる訳ではありません。相続税計算の中で「基礎控除」という財産の総額から引くことができる金額が決められており、これが言わば相続税の非課税枠となっています。すなわち、遺産の総額がこの金額を上回らないのであれば、相続税申告をする必要はないということになります。
現在、基礎控除額は、3,000万円に相続人1人あたり600万円を加えた金額と定められています。例えば夫が亡くなり相続人が子供2人と妻であるケースでは、基礎控除額が4,800万円となりますので、夫の遺産総額がこの金額を超えない限り、相続税の申告書を作成し提出する必要はありません。
ただ、配偶者に対する相続税の軽減措置や小規模宅地等の評価減など、特例の適用を受ける場合には、申告することが前提となります。したがって、これらの規定を適用した結果として仮に「相続税額がゼロ」となる場合であっても、申告書の作成と提出は必要ということになります 。
相続税の計算方法について詳しくはこちら。
相続税申告書は被相続人が死亡した時の住所地を所轄する税務署に提出します。
また、相続税申告および納税の期限は、相続開始を知った日(通常は被相続人の死亡した日)の翌日から10ヶ月以内となります。
もし、この申告期限までに申告および納付ができなかった場合や、申告した遺産総額が実際より少なかった場合などは、相続税の他に加算税や延滞税を納めることになりますので注意する必要があります。
申告期限までに申告及び納付ができなかった場合のペナルティについて詳しくはこちら。
遺産の全てを把握することには時間を要します。また、相続税申告の他にも、不動産の移転登記や銀行口座の解約など、相続人が他に行わなければならないことは多くあります。10ヶ月という期間は長いようであっという間に過ぎてしまうものです。いざという時に慌てずに済むよう、相続税に関する情報の収集とその整理を早い段階から行っておくことが肝要となります。
相続税申告までの流れについて詳しくはこちら。
土地6利用単位、家屋、預貯金、有価証券、生命保険など評価額合計2億5,000万円
| 共有取得の場合 | 分割取得の場合 | ||
|---|---|---|---|
| 遺産の内訳 | 土地 | 6880万円 | 6580万円 |
| その他の土地 | 1億2,000万円 | 1億2,000万円 | |
| 預貯金 | 6,000万円 | 6,000万円 | |
| その他の財産 | 420万円 | 420万円 | |
| 遺産合計 | 2億5,300万円 | 2億5,000万円 | |
| 基礎控除額 | △4,800万円 | △4,800万円 | |
| 課税対象遺産総額 | 2億500万円 | 2億200万円 | |
| 相続税額(配偶者の税額軽減適用前) | 4,075万円 | 3,970万円 | |
☆105万円の相続税及び28万円の登録免許税を節税することができました。
| 法定相続分に従って遺産を取得した場合 | シミュレーション結果に基づいた遺産分割の実例 | ||
|---|---|---|---|
| 一次相続 | 父の遺産合計 | 2億5,000万円 | 2億5,000万円 |
| 相続税額(配偶者の税額軽減適用) | 1,630万円 | 3,573万円 | |
| 二次相続 | 母が一次相続により取得した遺産合計 | 1億2,500万円 | 2,500万円 |
| 母固有の遺産合計 | 1億5,000万円 | 1億5,000万円 | |
| 遺産合計 | 2億7,500万円 | 1億7,500万円 | |
| 基礎控除額 | 4,200万円 | 4,200万円 | |
| 課税対象遺産総額 | 2億3,300万円 | 2億3,300万円 | |
| 相続総額 | 5,920万円 | 2,590万円 | |
| 相続税の総額 | 7,550万円 | 5,090万円 |
☆2,460万円を節税することができました。
平成29年度税制改正法案ですが、証人喚問などで国会が混乱する中、今週3月27日に参議院で可決成立しました。相続税・贈与税関連では目立つ改正はありませんでしたが、国内居住要件の変更による課税の強化や事業承継税制の要件緩和など注視すべき改正事項も盛り込まれています。詳細は、平成29年度税制改正 – 相続税関連の改正点 をご参照ください。
ところで、ここ数年改正要望が出されていた株式の評価についてですが、本改正においては非上場株式の評価については一部改正が行われましたが、上場株式の評価の改正につきましては見送られました。
近年、NISAなどの優遇税制の影響もあり、株式等有価証券を保有されている方は明らかに増加しており、私どもが相続税申告業務の中でも関わるケースが増えております。
今回は、この株式の評価方法について、省庁の改正要望の内容や本年度の改正事項を含め、概要をまとめてみたいと思います。
証券取引所に上場されている株式の評価については次の価額のうち最も低い価額により評価することとされています。
過去の価額を含む4つの価額の中から最も低いもので評価されるという点では有利な方法となっているとも言えるのですが、相続税の「相続開始から10ヶ月以内」という比較的長い申告期限の間の価格変動のリスクが評価に反映されません。この点を考慮すべきという改正要望が金融庁より出されていましたが、改正には至りませんでした。不動産等に比して値動きの大きな資産であるため、早期の改正が望まれるところです。
会社経営をされている方が亡くなった場合に直面する問題がこの非上場株式の評価です。市場価格のある上場株式とは異なり、その会社自体を評価することになるので、その評価方法は単純なものではありません。
まず、非上場株式を評価するにあたり、相続ないし贈与で株式を取得した相続人ないし受贈者が、その会社について経営支配力を有する株主(同族株主)か否かにより、①原則的に会社評価を行うか、②例外的(特例的)に配当実績による評価を行うか、が決まります。
株式を取得する者が同族株主に該当する場合、当該株式の評価にあたり、最初に会社を純資産価額、従業員数および取引金額の大きさに応じて、大会社、中会社または小会社に区分します。そして、それぞれ規模に応じた評価方法が適用されます。
大会社の場合は、原則として、類似業種比準方式が採られます。これは、株式を評価する会社の類似業種の株価を基とし、評価する株式の1株あたりの配当金額、利益金額および純資産価額の3つの指標を標準値と各々比準した率を加味することにより評価計算を行う方法です。類似業種の業種目や業種目別の株価、配当金額等の標準値は国税庁から公表されています。
今回の税制改正により、上の3つの指標のうち、利益金額の株式評価計算に占める割合が5分の3から3分の1に縮小されました。会社の収益性の株価に与える影響が小さくなり、一時的な損益の増減が株価に反映されにくくなったと言えます。
一方、小会社の場合は、原則として、純資産価額方式で株式を評価します。この方式は、会社の貸借対照表上の資産および負債を財産評価基本通達に従った金額に評価替えし、その差額から法人税額等相当額を控除して算出される純資産価額を基準として株式を評価するものです。実務上、この評価替えに手間がかかります。
なお、中会社とされた場合は、上述の2つの方法を併用して株式を評価することとされています。
株式を取得する者が会社の経営に影響を及ぼさない程の少数株主となる場合、1年間に受け取る配当金額を一定の還元率で割り返して求めた金額を株式の評価額とします(配当還元方式)。この方式は会社の財務データが入手できなくても計算ができる簡便な方法です。
被相続人が会社経営を行っていた場合、多くのケースで原則的方法による非上場株式の評価を余儀なくされます。計算が一筋縄では行かないことが多く、これについては早めに税理士に相談されることをお勧めします。
賃貸中のマンション1室、空室マンション1室,山林、預貯金、有価証券など
| ご依頼人による集計 | 弊法人の計算結果 | ||
|---|---|---|---|
| 遺産の内訳 | 土地 | 435万円 | 327万円 |
| 山林 | 80万円 | 80万円 | |
| 家屋 | 340万円 | 340万円 | |
| 有価証券 | 935万円 | 935万円 | |
| その他 | 2,874万円 | 2,874万円 | |
| 遺産合計 | 4,665万円 | 4,556万円 | |
| 基礎控除額 | 4,200万円 | 4,200万円 | |
| 課税対象遺産総額 | 465万円 | 356万円 | |
| 相続税額 | 46万円 | なし | |
☆46万円の節税を行うことができました。
相続税対策として不動産への投資がよく行われています。これは一般に不動産の評価額が実際の取引価額より低く評価されるからです。この不動産を貸地・貸家とすれば更に評価額が下がり、相続税対策として有効な手段となります。(詳しくは 不動産を活かす!節税対策 をご参照ください。)
このような対策を行った方がお亡くなりになった場合、相続財産の中に貸アパートや貸駐車場のような収入を伴う不動産が含まれることになります。
この家賃収入や駐車場収入は不動産所得として所得税の対象となるのですが、誰がどのように申告することになるのでしょうか。
今回はこの問題を整理していきます。
まず、被相続人がお亡くなりになる日までの収入ですが、これは被相続人の収入ですので、あくまで被相続人の所得として申告する必要があります。もちろん、お亡くなりになった方が確定申告することはできませんので、申告は相続人が代わって行います。これを準確定申告と言い、被相続人の死亡から4ヶ月以内に行う必要があります。相続税の申告期限(死亡から10ヶ月以内)より随分早いのでご注意ください。
では、被相続人が亡くなった後の収入についての申告ですが、これは相続人の収入として自身の確定申告に含めて申告します。これまで確定申告など無縁であった方も、このために申告する必要が生じてきます。
相続人が一人である場合は分かりやすいのですが、相続人が複数いる場合はどうなるのでしょう。
もし被相続人が遺言書を残されていて、賃貸不動産を引き継ぐ者が指定されていれば、その方が確定申告をすることになります。遺言書がないケースでも相続人間で早々のうちに遺産分割協議が整い、特定の相続人が引き継ぐことになった場合も結果は同様です。
問題となるのは、被相続人が遺言書を残さず、かつ遺産分割協議が確定申告の期限までに整わなかった場合です。この場合、相続財産は相続人全員で共有している状態となっているため、民法の法定相続分に従った割合で不動産収入を按分した上で、相続人全員が申告をすることになります。
父が亡くなり、母と息子が相続人となる場合、不動産収入は2分の1ずつ各々が申告し所得税を納付することになります。
では、確定申告書を提出した後に遺産分割協議が整い、先の例で言うと、母が全ての賃貸不動産を相続することになった場合、過去の所得税の負担はどのようになるのでしょう。遺産分割協議の効力の発生は相続の開始時点に遡るという原則に従うと、息子は納付する必要のない所得税を負担したので還付してもらえるようにも思えます。
この不動産収入の帰属については最高裁で判断がなされており、家賃等の賃料債権は「遺産とは別個の財産」であり、「分割単独債権として確定的取得する」とされ、「後の遺産分割の影響を受けない」とされています(平成17年9月8日最高裁判決)。すなわち、所得税申告後の遺産分割において法定相続分と異なる分割割合で賃貸不動産を分けることになっても、過去の所得税申告を修正する必要はないということです。遺産分割協議後に発生する収入より、分割協議の結果に従った所得税申告(全て母の所得として申告)をすればよいということになります。
最後に、この相続に起因する確定申告に関して1点注意していただきたいこととして、青色申告の申請があります。
損失の繰越しや特別控除などのメリットを得るため、多くの事業所得者や不動産所得者がこの青色申告を申請し行っていますが、この「青色申告できる」という立場は相続されません。すなわち、賃貸不動産などを相続した相続人は改めて自己の名で青色申告の承認申請をしなければなりません。
この相続人が青色申告を申請する期限は、被相続人の亡くなった日を基準に次のように定められています。
この期限を過ぎてしまうと、少なくとも被相続人がお亡くなりになった年の確定申告は白色申告となってしまいますので、どうかお気を付けください。
自宅である土地と家屋、預貯金、上場株式など評価額合計2億8,800万円。
| 法定相続分に従った相続税計算 | 相続税総額が最少となる遺産分割方法に従った相続税計算 | |
|---|---|---|
| 父の遺産合計 | 28,800万円 | 28,800万円 |
| 母の取得財産 | 14,400万円 | 4,600万円 |
| 一次相続での相続税 | 2,313万円 | 3,920万円 |
| 母の固有財産 | 8,000万円 | 8,000万円 |
| 一次相続での母の取得財産 | 14,400万円 | 4,600万円 |
| 二次相続での相続税額 | 3,630万円 | 1,248万円 |
| 一次・二次相続の相続税総額 | 5,943万円 | 5,168万円 |
☆775万円の節税を行うことができました。
自宅土地(300m2、路線価90,000円)、家屋、預貯金、生命保険(300万円)など
| ご依頼人による集計 | 弊法人の計算結果 | ||
|---|---|---|---|
| 遺産の内訳 | 土地 | 2,700万円 | 540万円 |
| 家屋 | 250万円 | 250万円 | |
| 預貯金 | 2,500万円 | 2,500万円 | |
| 生命保険金 | 300万円 | – | |
| その他 | 150万円 | 150万円 | |
| 遺産合計 | 5,900万円 | 3,440万円 | |
| 基礎控除額 | (3,600万円) | (3,600万円) | |
| 課税対象遺産総額 | 2,300万円 | – | |
| 相続税額 | 354万円 | なし | |
☆354万円の節税を行うことができました。
相続により取得した不動産や株式を保有せずに売却する場合、忘れてはならないものが譲渡所得税です。
譲渡所得税は、自己の所有物を他人に譲渡した際の売却代金がその物を取得した際に要した費用(取得費)を上回る場合に課される税金で、言わば値上り益への課税です。これは財産を相続により取得した方にも課されます。
今回は相続財産を売却する場合の留意点や有利となる特例等についてご説明したいと思います。
譲渡所得税は売却代金から取得費と譲渡の際に要した費用(仲介手数料や印紙税など)を差引いた額を所得金額として計算し課税されます。
この場合の取得費は通常、所有者が購入した際の支出額となるのですが、相続のように何も対価を支払わずに取得した場合はどうなるのでしょう?
相続により財産を取得した場合は、その財産を元々持っていた人、すなわち亡くなった人が過去取得した際に支出した費用が相続財産にかかる取得費となります。言うなれば相続人は所有者としての立場も相続しているということです(これは贈与により財産を取得したケースにも当てはまります)。
ところで相続財産がかなり以前に取得された土地などの場合、取得費がいくらなのか調べようがないケースもあります。このように取得費が不明の場合は売却代金の5%を取得費とすることができます。逆に言えば売却代金の95%は所得として課税されるということです。
先祖伝来の土地などの場合はかえって有利な場合もあるかと思いますが、多くのケースは実際より所得が大きく計算されてしまうことになるでしょう。売買契約書など、当初の取得費を示す書類は子孫のために大切に保管することが肝要となります。
相続人が相続財産を一定の期間内に譲渡する場合、納付した相続税の一定額を取得費に加える(すなわち譲渡所得から控除する)ことができるという制度があります。これを取得費加算といいます。
この制度を利用できる相続人は実際に相続税が課税された人に限られ、適用できる期間も、相続税申告の申告期限から3年以内の譲渡に限られています。また、取得費に加算できる相続税額は納付した税額全額という訳ではなく、その譲渡する資産の価額に相当する分に限られます(譲渡する相続人が「相続した財産の総額」に占める「譲渡する資産の価額」の割合で、納付した相続税額を按分します)。
不動産でも株式でも、保有する意思がない相続財産は早めに処分することが節税につながります。

会社を経営していた親が亡くなり、その子がその会社の株式を相続財産として取得することがあります。この場合、特に会社の財政状態が良い、すなわち株式の評価額が高いケースでは相続税額が高くなり、相続人の納税資金が不足するという問題が生じてきます。
これに対処するため、相続人が株式を発行している会社自体に株式を譲渡し、納税資金を確保するということがよく行われます。
ただしこの場合、会社にとっては自己株式の取得という少々特殊な状況となります。すなわち、通常、株式の対価のうち、資本金額(出資額)に対応する分を超える部分は配当金とみなされ、総合課税(住民税と合わせて最高税率55%)の対象となり、一般に課税上不利となってしまいます。
しかし、相続人が相続財産として取得した株式を発行会社に譲渡する場合には特例が認められており、この「みなし配当」の部分が総合課税されるのではなく、一定の期間内、譲渡所得として20%の定率課税となります。
この一定の期間は上述の取得費加算と同様、相続税申告の申告期限から3年以内の譲渡となります。
この特例を適用するにあたり気を付けていただきたいことは、20%の定率課税が認められる相続人は、相続税を納付している者に限定されていることです。
すなわち、相続税の配偶者軽減を利用して相続税を納付しないこととなった配偶者が相続で取得した株式を発行会社に譲渡してもこの特例は適用されず、みなし配当として総合課税の対象とされてしまいます。
上述のとおり取得費加算も相続税を納付する相続人に限定して認められている制度なので、このような非上場株式を取得する相続人を誰にするのか、適切に判断しておく必要があります。
*なお、本年度の税制改正により、相続財産についてもマイホーム特例(3,000万円の所得控除)が適用できることとなりました。詳しくは 相続財産に対するマイホーム特例の適用 - 平成28年度税制改正 をご参照ください。



【名古屋・丸の内事務所】
〒460-0002
愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階(旧丸の内STビル)
【金山相続相談センター】
〒456-0002
名古屋市熱田区金山町一丁目7番8号
電波学園金山第2ビル5階
【一宮相続相談センター】
〒491-0858
愛知県一宮市栄一丁目11番16号
マースビル6階
【岡崎相談センター】
〒444-0818
愛知県岡崎市羽根二丁目7番地14
(旧住所:愛知県岡崎市羽根町字北ノ郷45番地)
予約受付時間
平日・土日祝6:00~22:00

事務所外観

より良いサービスのご提供のため、相続税申告・相続税対策の取扱案件の対応エリアを、下記の地域に限らせて頂きます。
【取り扱いエリア】
愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,
豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市津島市,愛西市,弥富市,あま市,海部郡(大治町 蟹江町 飛島村),
一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町))
愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市)
愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市)
岐阜県南部(岐阜市,関市,美濃市,羽島市,各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,大垣市,海津市,養老郡(養老町),不破郡(垂井町
関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),恵那市,中津川市,美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))
三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))
三重県中部(津市,亀山市,鈴鹿市)
静岡県西部(浜松市,磐田市,袋井市,湖西市)
無料相談については、相続人・受遺者の方の内少なくとも1名が上記エリアにお住まいの場合、または被相続人の最後の住所地が上記エリアにある場合の方に限定させていただいております。
当事務所の専門サイトのご案内
事務所サイトをご覧ください。
運営管理 Copyright © 税理士法人 名古屋総合パートナーズ All right reserved.
所属:名古屋税理士会